La semana pasada, el riesgo país aumentó 134 puntos básicos y cerró el viernes en 939 unidades, su nivel más alto del último año. Aunque el lunes retrocedió a 872 puntos, el alza del indicador que elabora J.P. Morgan complica el programa financiero del Ministerio de Economía y la acumulación de reservas del Banco Central de la República Argentina (BCRA). También reduce el margen de maniobra oficial ante una eventual tensión cambiaria, de cara a las elecciones presidenciales de 2027. Si bien la cobertura electoral ya comenzó, todavía no se refleja en las compras del mercado de contado.
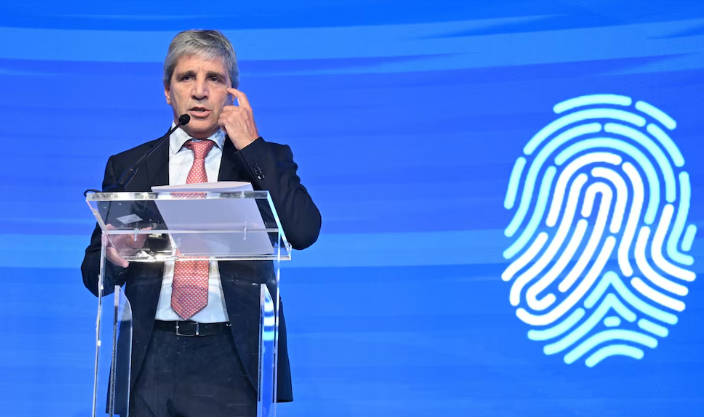
En Economía aseguran que el aumento de los últimos días responde a factores externos y que no hay intención de salir a colocar deuda en el mercado internacional. No obstante, la suba complica el plan que presentó Luis Caputo y a las empresas que buscan financiamiento en dólares. Eso a su turno podría afectar la compra de reservas por parte del BCRA, que suele alimentarse de divisas originadas en colocaciones corporativas.
Ante este nuevo escenario, en Invecq, advirtieron una mayor presión sobre el frente cambiario y el programa financiero del Gobierno, en especial de cara a 2027. La consultora señaló que el equipo económico presentó su programa meses atrás con supuestos no asegurados y hoy afronta condiciones más exigentes.
Uno de esos supuestos fue la emisión de deuda en dólares en el mercado local. El esquema contempló colocaciones por USD 6.000 millones durante 2026 y otros USD 5.000 millones en 2027. La evolución reciente del riesgo país afectó las condiciones bajo las cuales el Tesoro y las empresas pueden buscar financiamiento.
Invecq precisó que el Tesoro dejó de colocar el AO29, un bono en dólares cuyo objetivo de emisión es el repago de deuda, desde agosto. Restaban cerca de USD 800 millones de los montos previstos para 2026. La consultora vinculó esa interrupción con el aumento del riesgo país, que encareció las condiciones financieras. Y que el programa también proyectó depósitos en dólares por USD 3.700 millones hacia el cierre de 2026. Esos depósitos quedaron por debajo de USD 200 millones después del pago de intereses al Fondo Monetario Internacional (FMI) realizado el día previo al informe.
Los dólares de las empresas
La distancia entre la proyección de depósitos y el nivel actual reduce el margen financiero previsto en el programa. A eso se sumó una cuestión que Invecq destacó como relevante para el mercado de cambios: el riesgo país más alto encarece de forma indirecta el financiamiento de las compañías privadas y puede moderar sus emisiones de deuda.
La menor capacidad de las empresas para emitir deuda en moneda extranjera impacta sobre el BCRA porque las colocaciones privadas constituyeron una fuente de ingreso de dólares. Cuando una empresa accede a financiamiento externo o coloca obligaciones negociables, esos recursos amplían la oferta de divisas disponible en el mercado.
Según Invecq, las emisiones empresariales aportaron, en términos netos, USD 15.400 millones durante 2025. En los primeros nueve meses de 2026, ese flujo alcanzó USD 14.300 millones. Esos montos se sumaron a la oferta generada por otros sectores y facilitaron las compras de reservas de la autoridad monetaria.
Por esa razón, el aumento del riesgo país no afecta solamente las alternativas de financiamiento del Tesoro. También puede reducir una vía de ingreso de divisas que ayudó al BCRA a intervenir como comprador en el mercado oficial.
Pero ¿por qué sería un problema que bajen las colocaciones de las empresas? Si bien el BCRA ya sobrecumplió la meta de compra de reservas de USD 10.000 millones para este año —la semana pasada llegaron a USD 16.000 millones—, esas divisas fueron identificadas como parte del poder de fuego ante eventuales presiones sobre el dólar en la previa de las elecciones del año que viene.
De ese modo, la suba del riesgo país conecta ambos frentes: un financiamiento más caro puede limitar las colocaciones de las empresas y, si eso ocurre, reducir el volumen de divisas que alimenta las compras del Banco Central.
Por dónde arrancó la cobertura
La suba del riesgo país ocurre mientras el dólar se mantiene calmo y el BCRA continúa con la compra de reservas, aunque a un ritmo menor (lleva USD 51 millones en noviembre). Eso podría sugerir que los problemas vinculados con la cobertura electoral todavía no aparecieron. Para la consultora FMyA, sin embargo, el proceso ya comenzó y se concentró en los mercados de futuro.
El análisis de la consultora financiera incorporó una variable adicional para explicar la acumulación de reservas. La firma sostuvo que una parte de los dólares que el BCRA compró en el mercado tuvo relación con la demanda de cobertura cambiaria que absorbió mediante instrumentos financieros.
FMyA estimó que casi nueve de cada 10 dólares adquiridos por el BCRA tuvieron como contrapartida un dólar sintético vendido a través de futuros o D-Link. La lógica de esas operaciones parte de las alternativas disponibles para una empresa que busca cubrirse ante una suba del tipo de cambio.
Es que para cubrirse existe dos opciones: una opción consiste en comprar dólares en el Mercado Libre de Cambios (MULC). Y la otra es adquirir un instrumento financiero que ajuste según la evolución cambiaria, como un contrato de dólar futuro o un D-Link. En ese segundo caso, la operación se liquida en pesos y la demanda de cobertura no se traslada de forma directa al mercado al contado.
De USD 16.000 millones de compras brutas a USD 2.000 millones de aumento neto
La consultora calculó que, de los USD 16.000 millones que el BCRA compró durante 2026, USD 14.000 millones tuvieron como contrapartida cobertura vendida. La diferencia arrojó una acumulación neta de reservas de USD 2.000 millones, descontada esa cobertura. Aunque FMyA aclaró que no toda esa demanda necesariamente se dirigió al mercado oficial, aunque el cálculo permite medir la dimensión de la intervención.
El dato esta en que el comportamiento cambió entre los dos semestres del año. Durante la primera mitad de 2026, la cosecha gruesa aportó una mayor oferta genuina de divisas. En ese período, el BCRA compró USD 11.000 millones y vendió USD 1.200 millones de cobertura. En el segundo semestre, las compras se redujeron a cerca de USD 5.000 millones, mientras que las ventas de futuros y D-Link alcanzaron USD 8.800 millones.
Para FMyA, la cobertura electoral ya comenzó, aunque no se expresó en un aumento de los volúmenes de dólar futuro y D-Link. La consultora señaló que esos mercados registraron bajos volúmenes durante octubre. A la vez, el contrato de dólar futuro con vencimiento en octubre de 2027 cotizó a $1.935, por debajo de los escenarios de tensión electoral planteados por la firma.
La explicación se vinculó con la demanda de instrumentos en dólares de corto plazo. FMyA identificó interés en el Bopreal 27 y el AO27, dos papeles que vencen antes del traspaso de mando. Desde agosto, la consultora observó una rotación desde los bonos largos hacia esos instrumentos. Los títulos de vencimiento más corto recibieron un castigo menor dentro de la suba del riesgo país y concentraron parte de la búsqueda de cobertura ante el calendario electoral.
FUENTE: INFOBAE