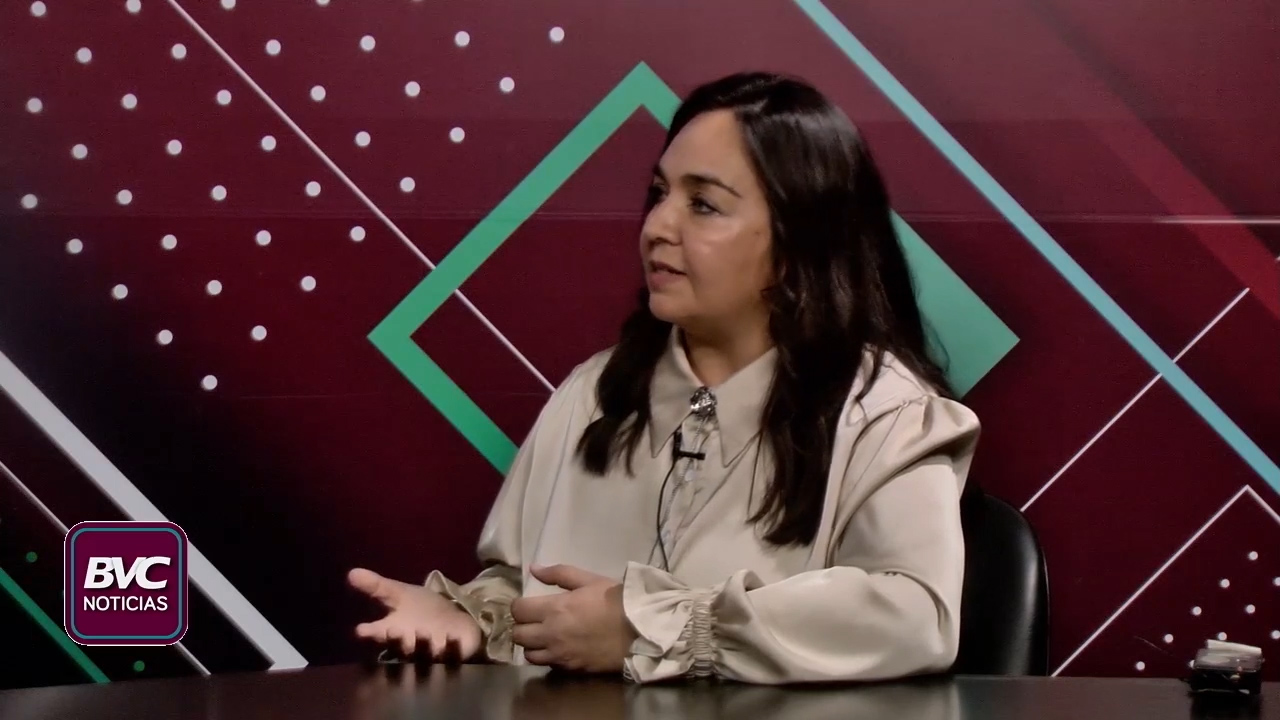
La abogada previsionalista Fernanda Román analizó las dificultades que enfrentan las personas mayores para acceder a créditos y señaló que, en muchos casos, el sistema financiero establece restricciones vinculadas exclusivamente con la edad, sin considerar la capacidad económica o el nivel de endeudamiento de cada persona.
Román explicó que esta situación se observa, por ejemplo, en los créditos hipotecarios, donde existen límites de edad tanto para acceder al financiamiento como para determinar el plazo de pago. Según señaló, en algunos casos el límite para solicitar el crédito es de 65 años, mientras que la última cuota no puede superar determinada edad.
“Nos limita, en algunos casos, el acceso y en otras oportunidades nos limita también el plazo de financiamiento, simplemente por cuestiones de edad, sin evaluar la capacidad económica y financiera de esa persona”, sostuvo.
Créditos más accesibles, pero con mayores costos
La abogada también advirtió que quienes no pueden acceder a las líneas tradicionales de crédito pueden terminar recurriendo a alternativas con tasas de interés más elevadas.
En ese sentido, mencionó los préstamos ofrecidos a través de billeteras electrónicas y otras modalidades que permiten obtener dinero de manera inmediata y con menos requisitos, pero que pueden implicar costos financieros elevados.
“Le generan esa inmediatez a la persona, sin evaluar muchas veces muchos requisitos, lo que los vuelve y los coloca en una situación de vulnerabilidad”, explicó.
A esto se suma, según Román, la falta de conocimientos financieros y tecnológicos que puede afectar a algunas personas mayores al momento de evaluar las condiciones de un préstamo.
El riesgo de las estafas
Otro de los puntos abordados fue la posibilidad de que las personas mayores sean víctimas de estafas al intentar acceder a un crédito.
Román señaló que, en algunos casos, quienes buscan obtener un préstamo terminan entregando información personal, claves o códigos de seguridad y posteriormente descubren que fueron víctimas de una maniobra fraudulenta y quedaron endeudados.
En este sentido, remarcó que brindar un código o un dato personal no necesariamente implica un consentimiento válido cuando la persona actuó sin contar con información suficiente.
“Es un consentimiento viciado porque a la persona le faltaba la información y le faltaba la educación financiera”, sostuvo.
La necesidad de actualizar las normas
Para Román, resulta necesario revisar las normas que establecen límites de edad para el acceso al sistema financiero.
“Se necesita modificar y generar políticas públicas y normativa que extienda estas edades”, afirmó, y señaló que la normativa no se ha actualizado al mismo ritmo que el aumento de la expectativa de vida.
También recordó que una persona de 65 años puede continuar laboralmente activa. En ese sentido, mencionó que en el sector privado el empleador no puede intimar al trabajador a jubilarse hasta los 70 años, mientras que persisten restricciones financieras vinculadas a edades inferiores.
La abogada también recordó situaciones ocurridas durante la pandemia, cuando algunas personas mayores tuvieron dificultades para pagar sus tarjetas de crédito por no contar con herramientas de home banking y posteriormente encontraron obstáculos para recuperar esas líneas de financiamiento.
“Tener home banking no los hace financieramente informados”
Como recomendación para las familias, Román planteó la importancia de acompañar a las personas mayores en el uso de herramientas financieras y digitales.
“Tenemos que estar atentos”, señaló, y destacó la necesidad de acompañarlos para reducir su exposición a créditos de alto costo y posibles estafas.
Finalmente, remarcó que contar con una cuenta bancaria o utilizar home banking no significa necesariamente estar integrado y capacitado financieramente.
“Tener un home banking, que tengan una cuenta bancaria, no los hace financieramente informados”, concluyó.